顧問契約書に印紙は必要?貼付金額の判断基準と節税方法をわかりやすく解説
とりあえず見てみない?プロ人材リスト
マーケティング、広報、事業開発などの施策ごとのプロ人材リストはこちら
13000人から厳選
企業間で顧問契約を交わす際、法務や総務などの実務担当者が頭を悩ませるのが「顧問契約書に収入印紙を貼る必要があるのか」という点です。顧問契約は内容や期間によって課税文書の扱いが変わり、間違えると印紙代の貼り忘れや無駄な出費に繋がります。本記事では、「顧問契約書印紙」に関する「国税庁」の判断基準に基づき、第7号文書や第2号文書の違い、必要な印紙金額の計算ルールを分かりやすく整理しました。さらに電子契約などを活用して印紙代を合法的にゼロにする節税テクニックまで網羅して解説します。
顧問契約書に印紙は必要?国税庁の基準に基づく2つの課税文書と判断ポイント
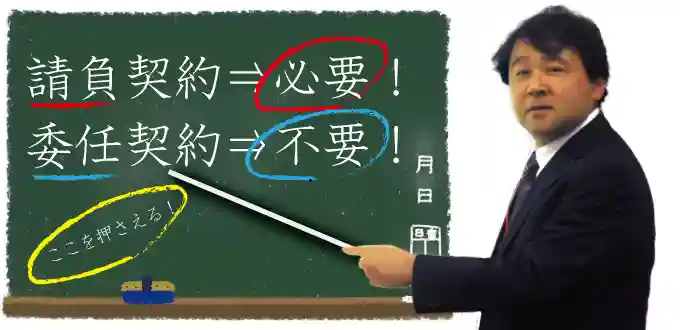
結論から申し上げますと、顧問契約書に収入印紙が必要かどうかは、契約書に記載された「業務内容」と「契約期間」によって決まります。国税庁の判断基準において、顧問契約書は主に「第7号文書(継続的取引の基本契約書)」または「第2号文書(請負に関する契約書)」のどちらかに該当すると課税対象となります。
一方で、アドバイスや相談業務が主となる「準委任契約とは">準委任契約」に該当する場合は非課税となります。ここでは、実務担当者が迷わずに判断できるよう、3つの判定ルールを具体的に解説します。
【第7号文書(継続的取引)】契約期間が3ヶ月を超えて自動更新される場合の判定基準
顧問契約書が「第7号文書(継続的取引の基本契約書)」に該当する場合、収入印紙の貼付が必要となります。第7号文書と判定される主な条件は、営業上の取引において「契約期間が3ヶ月を超え、または期間の定めがなく、かつ月額報酬などの継続的な取引条件が定められていること」です。
例えば、弁護士や税理士、経営コンサルタントと「月額〇万円で1年間(自動更新あり)」という顧問契約を結ぶ場合がこれに当たります。契約書内で特定の作業完了を約束していなくても、継続的な業務委託とは">業務委託の基本事項を定めている場合は第7号文書とみなされます。
【第2号文書(請負契約とは">請負契約)】成果物の納品や特定の仕事を完成させる場合の判定基準
顧問契約という名称であっても、実質的な内容が「特定の成果物を納品すること」や「仕事を完成させること」を約束している場合は、「第2号文書(請負に関する契約書)」と判定されます。請負契約とみなされると、第7号文書とは異なり、契約金額に応じた印紙税が課されます。
具体的には、「毎月〇本のWeb記事を納品する」「〇月までに社内システムを構築・納品する」といった成果物が明確に定義されている顧問契約が該当します。たとえタイトルが「顧問契約書」であっても、本文に請負の性質が含まれている場合は第2号文書のルールが優先されるため注意が必要です。
【非課税文書(準委任契約)】助言や相談業務が中心で印紙が完全に不要となる判断基準
顧問契約の内容が、成果物の納品を伴わない「助言・アドバイス・相談業務」であり、法律上の「準委任契約」に該当する場合は非課税文書となり、収入印紙は完全に不要です。成果の完成義務を負わず、事務処理の実施自体を目的とする契約であるためです。
例えば、「経営全般に関する相談に応じる」「人事労務の助言を行う」といった顧問契約で、契約期間が3ヶ月以内(更新なし)の場合や、単発の相談業務である場合は印紙を貼る必要がありません。自社の顧問契約が準委任の性質を持つのか、請負や継続的取引に該当するのかを精査することが重要です。
(参考:印紙税の手引|国税庁)
貼るべき金額はいくら?顧問契約書に必要な収入印紙の税額を決定する3つの計算ルール
顧問契約書が課税文書(第7号文書または第2号文書)に該当すると判断できた場合、次に把握すべきは「いくらの収入印紙を貼るか」という具体的な金額です。貼付金額の計算ルールを誤ると、税額不足によるペナルティが発生したり、過剰に印紙代を支払ってしまったりするリスクが生じます。
第7号文書に該当する場合は「一律4,000円」ですが、第2号文書の場合は契約金額に応じて「200円〜」と段階的に変動します。ここでは、金額を正しく算出するための3つの計算ステップを解説します。
| 契約書の区分 | 判定基準の要件 | 必要な印紙代(貼付金額) |
|---|---|---|
| 第7号文書(継続的取引) | 期間3ヶ月超・継続的な報酬・自動更新あり | 一律4,000円 |
| 第2号文書(請負契約) | 成果物の完成・納品を目的とする契約 | 1通200円〜(契約金額による累進) |
| 非課税(準委任契約) | 成果物なし・アドバイスや相談業務中心 | 0円(不要) |
【一律4,000円】継続的な取引を行う「第7号文書」に該当する場合の収入印紙代
顧問契約書が第7号文書(継続的取引の基本契約書)に分類される場合、記載された契約金額の多寡にかかわらず「1通につき一律4,000円」の収入印紙を貼り付けます。月額顧問料が1万円であっても100万円であっても、第7号文書である限り印紙代は変わりません。
実務においては、2通作成して双方が1通ずつ保管する場合、それぞれの契約書に4,000円ずつの印紙を貼る必要があります。自社の顧問契約書が第7号文書の要件をすべて満たしている場合は、迷わず4,000円の印紙を用意して消印処理を行いましょう。
【1通200円〜】契約金額や報酬額によって段階的に印紙税額が変わる「第2号文書」の計算表
顧問契約書が「第2号文書(請負に関する契約書)」とみなされた場合は、契約書に記載された「契約金額(報酬の総額)」に応じて印紙税額が細かく変動します。記載金額が1万円未満の場合は非課税となりますが、それ以上の場合は以下の計算表に基づき段階的に税額が決定します。
- 記載金額が1万円未満:非課税(0円)
- 1万円以上100万円以下:200円
- 100万円超200万円以下:400円
- 200万円超300万円以下:1,000円
- 300万円超500万円以下:2,000円
例えば、成果物納品を伴う顧問契約で「年間報酬240万円(月額20万円×12ヶ月)」と契約書に記載されている場合、記載金額は200万円超300万円以下となるため「1,000円」の印紙が必要です。
【契約期間と総額の扱い】月額報酬が定められている場合に課税対象額を正しく計算する手順
請負の性質(第2号文書)を持つ顧問契約書で、月額報酬のみが記載されている場合、課税対象となる記載金額の算出方法に注意が必要です。契約期間の定めがある場合は「月額報酬×契約月数」で算出された合計金額が記載金額(契約金額)となります。
例えば、「月額5万円・契約期間1年(12ヶ月)」と明記されている場合、記載金額は60万円(5万円×12ヶ月)と計算され、印紙代は200円となります。一方、契約期間の記載がない場合は「記載金額なし」と扱われ、第2号文書の最低税額である200円が適用されます。記載方法一つで税額の判定手順が変わるため丁寧な確認が必要です。
1円も払わない!顧問契約書における印紙税を合法的にゼロにする4つの節税方法
顧問契約を結ぶ機会が多い企業にとって、1通あたり4,000円や数千円の印紙代は年間で考えると大きなコスト負担となります。しかし、印紙税法の仕組みを正しく活用すれば、顧問契約書にかかる印紙税を「合法的に完全な0円」に抑えることが可能です。
無駄な税金支出を削減することは、企業のキャッシュフロー改善にも直接貢献します。ここでは、電子契約の導入をはじめ、契約期間の工夫やひな形の見直しなど、実務で即座に使える4つの節税手法と注意点をレクチャーします。
【電子契約による印紙税非課税(0円)の仕組み】
■紙の契約書(課税対象)
・紙媒体に押印して締結→「課税文書」の作成に該当
・収入印紙の貼付が必要(例:第7号文書なら4,000円)
⇓ 電子化で印紙代0円!
■電子契約・PDF化(完全非課税)
・クラウド上のPDFに電子署名→「文書の作成」に該当しない
・印紙税が100%不要(国税庁も正式に認める合法的節税)
【電子契約の導入】印紙が100%不要になる!国税庁も認めるペーパーレスでの契約締結
顧問契約書の印紙代を最も確実かつ合法的にゼロにする方法は、「クラウド型の電子契約サービス」を導入してペーパーレスで契約を締結することです。印紙税法上の「課税文書の作成」とは「紙の文書の交付」を指すため、電磁的記録(PDFファイル等)でやり取りする電子契約には印紙税が一切課されません。
これは国税庁も正式に認めている見解であり、契約金額がいくら高額であっても印紙代は0円となります。印紙代の削減だけでなく、印刷代や郵送費用、紙の保管コストも同時に削減できるため、多くの企業で導入が急ピッチで進んでいます。
【契約期間の調整】契約期間を「3ヶ月以内かつ更新なし」にして課税文書を回避するコツ
紙の契約書で顧問契約を交わす場合でも、契約期間の設定を工夫することで「第7号文書」への該当を回避できます。第7号文書(継続的取引の基本契約書)の判定要件は「契約期間が3ヶ月を超えるもの」と規定されているためです。
したがって、契約期間を「3ヶ月以内」とし、かつ「自動更新の条項を入れない」形で契約書を作成すれば、第7号文書から外れます。成果物の納品もない純粋な相談業務(準委任)であれば非課税文書となり、紙の契約書であっても収入印紙を貼る必要がなくなります。短期プロジェクトや試用期間の顧問契約に有効な手法です。
【ひな形の書き方】顧問契約書を「請負」から「準委任(非課税)」へ正しく設計する手順
自社で使用している顧問契約書のテンプレート(ひな形)の条文を見直すことも重要な節税ポイントです。契約書の文面に「〜を完成させる」「〜を納品する」といった請負を連想させる表現が含まれていると、実質が相談業務であっても「第2号文書(請負)」とみなされて印紙税が発生してしまいます。
ひな形を改修する際は、「乙は甲に対し、〇〇に関する助言および意見の提供(準委任)を行う」といった表現に変更し、成果物の完成義務を負わない内容であることを明確に記載します。契約の性質を正しく定義し直すことで、第2号文書判定を回避し非課税として扱うことが可能になります。
【ペナルティ回避】印紙の貼り忘れ(過怠税)や消印漏れを防ぐ実務チェックポイント
節税に取り組む一方で、印紙の貼り忘れや処理ミスによるペナルティ「過怠税」のリスクも正しく理解しておく必要があります。万が一、貼付が必要な顧問契約書に印紙を貼り忘れていたことが税務調査等で判明した場合、本来の印紙税額の「3倍」に相当する過怠税が徴収されます。
また、印紙を貼っていても再利用防止の「消印(割り印)」を押していない場合は、印紙額と同額の過怠税がかかります。社内チェック体制を整え、紙の契約書を作成する際は「消印まで完了しているか」を必ず確認するフローを徹底しましょう。
契約実務の効率化と経営支援に!キャリーミーでプロ人材を顧問契約する3つのメリット
顧問契約における印紙代の節税や契約書の作成手続きは、法務や総務といったバックオフィス部門にとって大きな業務負担となります。また、契約を交わして顧問を迎えたものの「アドバイスだけで現場の実務が動かない」といった課題に直面する企業も少なくありません。
そこでおすすめなのが、電子契約に対応し、現場で手を動かして成果を出すプロ人材をマッチングする「キャリーミー(Carry Me)」の活用です。キャリーミーを活用することで、印紙不要のスマートな契約締結と、即戦力となる経営プロ人材のアサインを同時に実現できます。
【バックオフィス強化】契約手続きの最適化や法務・総務体制の構築をリードとは">リードするプロの活用
キャリーミーには、大手企業や成長ベンチャーで法務・総務・経理などのバックオフィス体制をゼロから構築してきたハイレベルなプロ人材が多数登録しています。自社の契約業務フローが非効率であったり、印紙税の判定基準が曖昧なまま運用されていたりする場合、経験豊富なプロを招聘して業務プロセスを最適化できます。
電子契約ツールの選定から導入、社内規程の改定、顧問契約書ひな形の作成までをプロが直接主導してくれるため、実務担当者の負担を劇的に軽減できます。社内リソースだけで法務体制を整えるのが難しい中小企業にとって頼もしい選択肢となります。
【電子契約で最速アサイン】キャリーミーを介したスマートな顧問契約で印紙不要・即日稼働
キャリーミーを通じたプロ人材との顧問契約は、オンライン上で完結するスマートな「電子契約(準委任型)」を標準としています。そのため、契約書への印紙貼り付けが最初から100%不要であり、無駄な印紙代コストを一切発生させずに手続きを進められます。
従来の紙による契約交渉では、書類の郵送や押印、印紙購入などで稼働開始までに数週間かかるケースが一般的でした。しかし、キャリーミーであれば電子契約によって最短即日〜数日でのアサインが可能となり、急を要する経営課題やプロジェクトにも迅速に対応できます。
【費用対効果の最大化】正社員の採用費用や固定費をかけずに必要な期間だけプロを頼む魅力
優秀な経営幹部やマーケティング、法務の専門家を正社員として雇用しようとすると、数百万円の採用コストや高い固定人件費が発生します。しかし、キャリーミーの業務委託型の顧問契約であれば、「週2日だけ」「半年間のプロジェクト期間のみ」といった柔軟なスタイルでプロをアサインできます。
さらに、成果物の納品ではなく実務の実行・支援を目的とした準委任型の契約スタイルであるため、契約の性質上も非課税になりやすくコストパフォーマンスが抜群です。必要な時に必要な分だけプロの知見を活用するスタイルは、無駄な固定費を抑えたい現代の経営戦略に完全に合致しています。
まとめ:顧問契約書の印紙が必要かを正しく判断し、電子契約やプロ人材の活用でスマートに締結しよう
顧問契約書に収入印紙が必要かどうかは、国税庁の定める「第7号文書(継続的取引)」、「第2号文書(請負)」、そして非課税となる「準委任契約」の3つの区分のどれに該当するかで判断します。第7号文書であれば一律4,000円、第2号文書であれば契約金額に応じて200円〜の印紙が必要となり、貼り忘れには3倍の過怠税という重いペナルティが課されるため正確な確認が欠かせません。
印紙代のコストや契約手続きの手間を根本から解消したい場合は、国税庁も認める「電子契約」の導入が最も効果的です。紙の契約書から電子契約に切り替えるだけで、どれだけ高額な顧問契約であっても印紙代を完全にゼロにすることが可能です。
契約実務のペーパーレス化を進めつつ、売上拡大や組織づくりの現場を動かすプロ人材をお探しの企業様は、ぜひ「キャリーミー(Carry Me)」へご相談ください。印紙不要のスマートな電子契約に対応し、自社の課題にジャストフィットする超一流の経営プロ人材をピンポイントでアサインして、無駄のない強固な経営基盤を構築していきましょう。
キャリーミーはマーケティング・広報領域を中心にプロ人材を紹介しています!
- 中途採用では出会えない優秀な人材が自社のメンバーに!
- 戦略から実務まで対応、社員の育成など業務内容を柔軟に相談!
- 平日日中の稼働や出社も可能!